Fiscal e Notas
Retenção de impostos Excel - Planilha grátis
Controle IRRF, INSS, ISS, PIS, COFINS e CSLL por nota fiscal, com resumo, status, valores líquidos e guias de recolhimento.
2026-10-01
402 downloads
4.8/5
Baixar planilha

Prévia
Veja a planilha por dentro
Dê uma olhada antes de baixar — é grátis e sem cadastro.
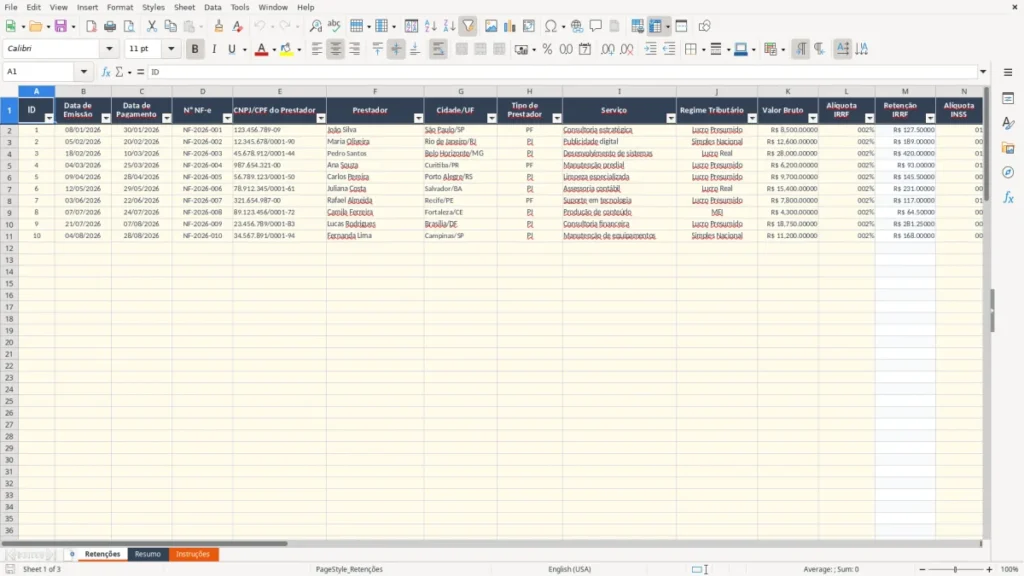
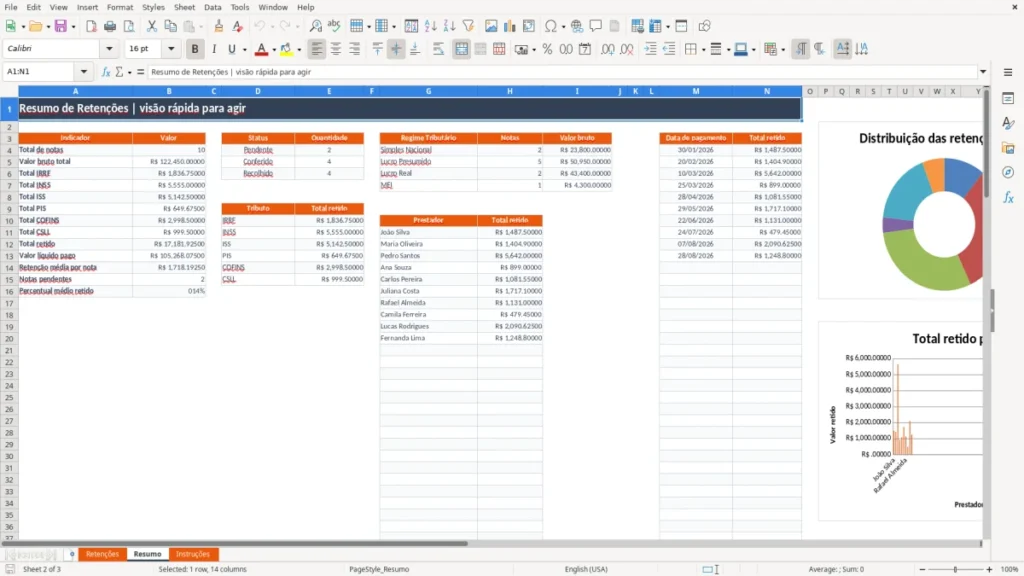
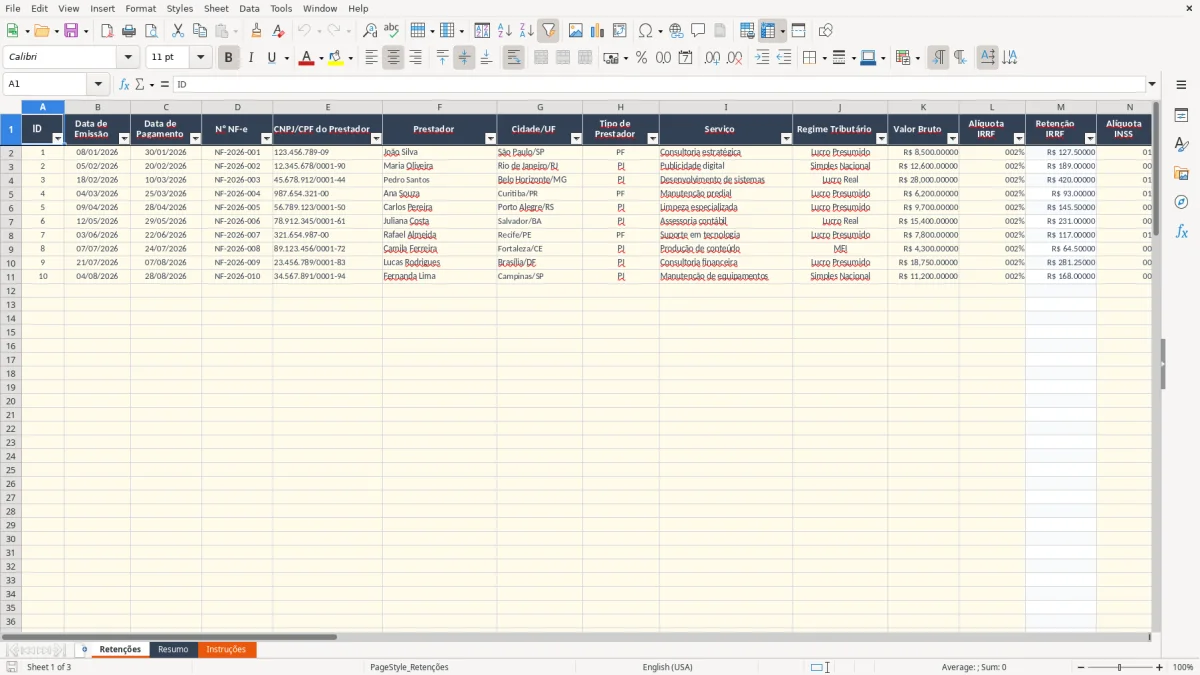
Esta planilha de retenção de impostos registra notas fiscais, prestadores, regimes tributários, alíquotas de IRRF, INSS, ISS, PIS, COFINS e CSLL. Ela calcula automaticamente o total retido e o valor líquido, organiza o status de cada lançamento e consolida os dados no Resumo.
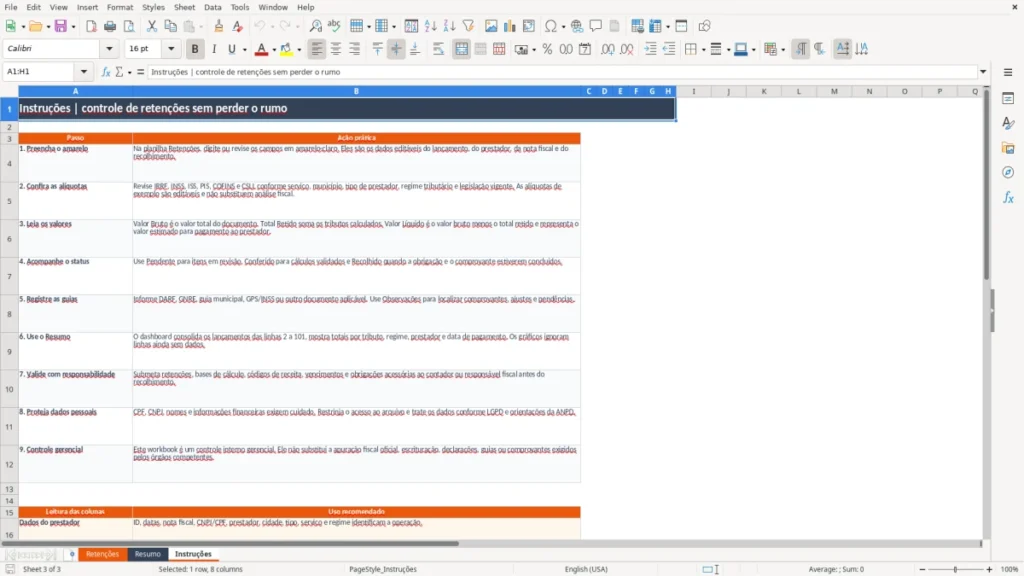
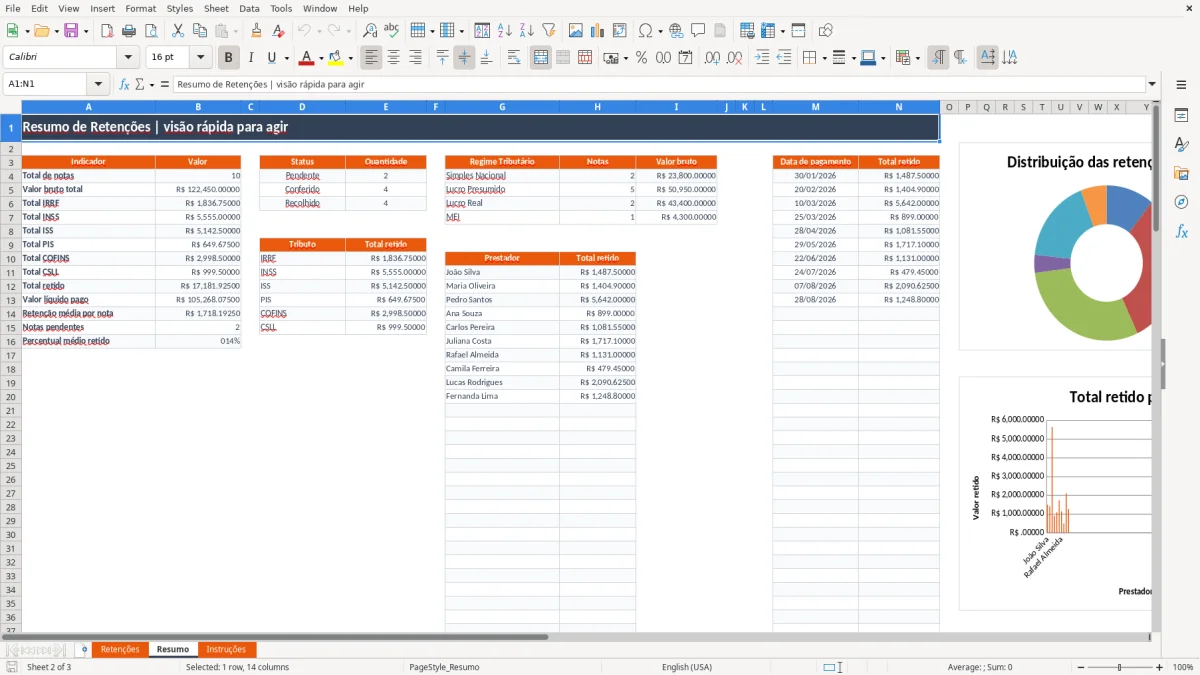
A aba Retenções comporta lançamentos até a linha 101, com campos editáveis para dados da operação, bases, alíquotas, guias e observações. A aba Resumo apresenta indicadores, totais por tributo, regime e prestador, além de três gráficos; a aba Instruções explica o preenchimento e os cuidados fiscais.
As principais vantagens desta planilha de Excel
- Calcula automaticamente cada retenção multiplicando o Valor Bruto pela alíquota informada.
- Soma IRRF, INSS, ISS, PIS, COFINS e CSLL no campo Total Retido.
- Apura o Valor Líquido como valor bruto menos as retenções calculadas.
- Permite classificar o prestador como PJ ou PF e selecionar Simples Nacional, Lucro Presumido, Lucro Real ou MEI.
- Acompanha os status Pendente, Conferido e Recolhido para cada nota.
- Resume 100 linhas preparadas de lançamento por tributo, regime, prestador e data de pagamento.
- Registra município, guia, DARF, GNRE e observações para facilitar a conferência documental.
Passo a passo de como usar
- Abra a aba Instruções e leia os campos editáveis destacados em amarelo-claro.
- Na aba Retenções, informe ID, datas, número da NF-e, CPF ou CNPJ, prestador, cidade, tipo, serviço e regime tributário.
- Digite o Valor Bruto e confirme as alíquotas de IRRF, INSS, ISS, PIS, COFINS e CSLL aplicáveis à operação.
- Confira as colunas calculadas de retenção, Total Retido, Percentual Total Retido e Valor Líquido.
- Preencha município de recolhimento, guia ou DARF, observações e o status Pendente, Conferido ou Recolhido.
- Abra a aba Resumo para verificar totais, quantidades por status, valores por regime e os gráficos de acompanhamento.
- Antes de recolher, valide base, código de receita, vencimento e obrigação acessória com o responsável fiscal.
Recursos incluídos
A aba Retenções tem colunas para emissão, pagamento, NF-e, CPF/CNPJ, prestador, localização, serviço e regime tributário.
As fórmulas calculam IRRF, INSS, ISS, PIS, COFINS e CSLL linha a linha até a linha 101.
O campo Percentual Total Retido mostra o peso das retenções sobre o Valor Bruto.
Listas suspensas padronizam tipo de prestador, regime tributário e status operacional.
O Resumo calcula total de notas, valor bruto, cada tributo, total retido, valor líquido e médias.
Três gráficos mostram totais por tributo, retenções por prestador e evolução por data de pagamento.
A coluna Sinal de Retenção usa o status para destacar lançamentos que exigem atenção ou já foram concluídos.
Como registrar retenções em diferentes operações brasileiras
A retenção de impostos aparece quando a empresa paga determinados serviços e precisa descontar tributos do prestador, recolhendo-os conforme a regra aplicável. O responsável pode ser o auxiliar financeiro que confere uma NF-e, o contador de uma ME, o gerente administrativo de uma metalúrgica ou o tesoureiro de uma associação que contratou consultoria.
Na aba Retenções, a imagem 1 mostra uma grade operacional com ID, datas de emissão e pagamento, número da NF-e, CPF ou CNPJ, prestador, cidade/UF, tipo de prestador, serviço, regime tributário e Valor Bruto. Depois aparecem as alíquotas e os valores calculados de IRRF, INSS, ISS, PIS, COFINS e CSLL.
Um lançamento do início ao fim
Considere a linha de exemplo de João Silva: Valor Bruto de R$ 8.500,00, IRRF de 1,5%, INSS de 11% e ISS de 5%. As contas resultam em R$ 127,50 de IRRF, R$ 935,00 de INSS e R$ 425,00 de ISS; o total parcial é R$ 1.487,50, antes de outras retenções.
Para uma empresa com 20 notas mensais, preencher a data de pagamento é tão importante quanto a emissão. A obrigação pode ser acompanhada a partir do desembolso, enquanto a guia, o DARF ou o documento municipal precisa ficar associado à operação.
Quem se beneficia do controle
Uma loja virtual com 300 pedidos por mês talvez não use retenção em cada venda, mas pode contratar agência, transportadora ou desenvolvedor PJ. Uma empreiteira com quatro funcionários pode ter pagamentos a empresas de manutenção e serviços técnicos. Em ambos os casos, a separação por prestador e regime evita misturar o imposto próprio com o tributo retido de terceiros.
Minha preferência é lançar cada documento em uma linha, mesmo quando o pagamento ocorre no mesmo dia. Isso preserva o vínculo entre NF-e, base de cálculo, guia e comprovante, em vez de registrar apenas um total mensal difícil de auditar.
O que a legislação exige antes de calcular uma retenção
As alíquotas exibidas no arquivo são exemplos editáveis, não uma apuração fiscal automática. A retenção depende do tributo, do serviço, do município, do tipo de prestador, do regime tributário, da base legal e de eventuais limites ou dispensas.
Regime tributário e responsabilidade
O Simples Nacional possui anexos I a V e limite de R$ 4,8 milhões por ano. O MEI tem limite de R$ 81.000,00 por ano e paga DAS-MEI fixo, mas isso não elimina a necessidade de verificar retenções específicas. Lucro Presumido e Lucro Real têm tratamentos distintos para IRRF, PIS/COFINS e CSLL.
O DAS do Simples vence, em regra, no dia 20 do mês seguinte. Já retenções federais podem exigir DARF com código e prazo próprios; ISS e obrigações municipais seguem a legislação do município. Por isso, a coluna Guia/GNRE ou DARF deve receber o documento efetivamente utilizado, não uma descrição genérica.
Exemplo numérico e documentos
Na linha de exemplo de Pedro Santos, o valor bruto é R$ 28.000,00. Com IRRF de 1,5%, INSS de 11%, ISS de 3% e PIS de 0,65%, as retenções informadas somam R$ 4.522,00 antes de COFINS e CSLL: R$ 420,00 + R$ 3.080,00 + R$ 840,00 + R$ 182,00.
Guarde notas fiscais, memórias de cálculo, guias e comprovantes pelo prazo decadencial usual de 5 anos. A NF-e ou NFS-e deve identificar emitente, destinatário, CPF ou CNPJ, número, série, data, serviço e os destaques fiscais cabíveis. O arquivo também contém CPF, CNPJ e valores financeiros; a LGPD, Lei 13.709/2018, exige controle de acesso e tratamento adequado, sob orientação da ANPD.
A posição prática é não usar a planilha para decidir sozinha se uma alíquota se aplica. Use-a para documentar a decisão fiscal confirmada e preservar a trilha do cálculo.
Onde o controle de retenções costuma falhar
O erro mais caro normalmente começa antes da fórmula: alguém copia a alíquota de uma nota anterior sem conferir o prestador, o município ou o serviço. A planilha calcula corretamente o percentual digitado, mas não transforma uma alíquota errada em uma apuração correta.
Base ou percentual incorreto
Uma nota de R$ 12.600,00 com IRRF de 1,5% gera R$ 189,00. Se o usuário digitar 15% por engano, o resultado será R$ 1.890,00, uma diferença de R$ 1.701,00 que altera o pagamento ao fornecedor e pode exigir estorno.
Outro problema é lançar a retenção sobre um valor que não corresponde à base aplicável. Em serviços com materiais, deduções ou regras municipais específicas, o Valor Bruto da nota pode não ser a base final. A coluna K é a base principal deste controle, portanto a revisão deve ocorrer antes de preencher as alíquotas.
Pagamento líquido e guia desencontrados
Se uma empresa paga R$ 8.500,00 ao prestador mesmo com R$ 1.487,50 de retenções calculadas, o desembolso registrado não fecha com o documento. O campo Valor Líquido deveria indicar R$ 7.012,50 nesse cenário, antes de outras retenções.
Também vejo lançamentos marcados como Recolhido sem número de DARF, GNRE ou guia municipal. Quando chega a fiscalização ou o fechamento mensal, existem três horas de retrabalho para localizar um comprovante que deveria estar associado à linha.
Duplicidade e status esquecido
Uma NF-e lançada duas vezes a R$ 28.000,00 pode inflar o total retido em mais de R$ 4.000,00. Antes de inserir uma nota, procure o número na coluna D e avance o status de Pendente para Conferido somente depois de revisar cálculo, documento e pagamento.
Como transformar a planilha em rotina de fechamento
A planilha funciona melhor quando entra em uma rotina já existente. Defina um horário fixo no dia do pagamento e outro no fechamento do mês: o primeiro registra a nota e valida o líquido; o segundo confere guias, comprovantes e saldos por tributo.
Uma sequência curta para toda semana
- Reserve 20 minutos às sextas-feiras para importar mentalmente — ou digitar — as notas pagas durante a semana.
- Confira CPF/CNPJ, regime, serviço e município antes de alterar alíquotas.
- Use Pendente enquanto faltar documento, Conferido após a revisão e Recolhido somente com comprovante localizado.
- Preencha Observações com referência objetiva, como “DARF 1708, pagamento em 20/03/2026”.
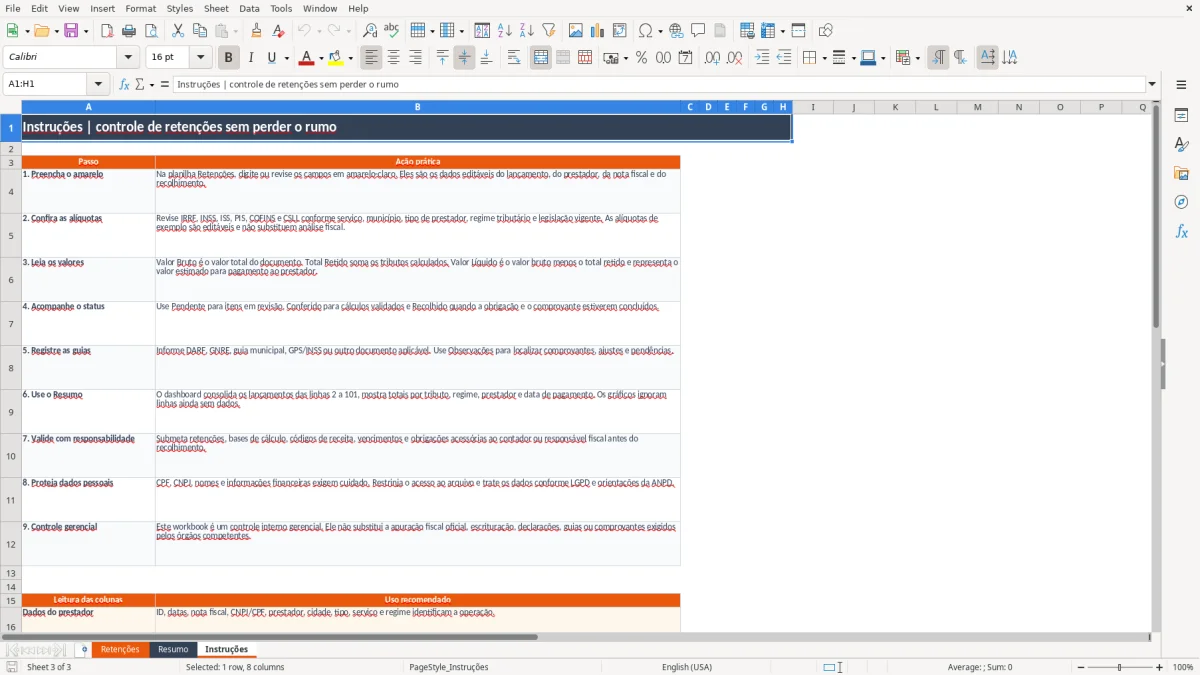
A imagem 2 mostra a aba Resumo: indicadores ficam no alto, com totais por status, regime e tributo; os gráficos organizam os dados das áreas de retenção por tributo, prestador e data de pagamento. A imagem 3 mostra a aba Instruções, que orienta o preenchimento amarelo-claro, a conferência das alíquotas e o cuidado com dados pessoais.
Fechamento mensal sem retrabalho
No último dia útil, filtre mentalmente as linhas ainda Pendentes, compare o total retido com as guias e verifique se cada pagamento tem data. Um conjunto de 30 notas de R$ 4.000,00 com retenção média de 6% representa R$ 7.200,00 a conferir; não deixe esse valor depender da memória.
Faça uma cópia do arquivo por mês, mantendo o original como modelo, e restrinja o acesso porque há CPF, CNPJ e informações financeiras. Quando houver mais de 100 lançamentos recorrentes, vários usuários simultâneos, integração com emissão fiscal ou necessidade de obrigações acessórias, a posição mais prática é migrar para um sistema fiscal/contábil; a planilha deixa de ser o controle central e passa a servir para conferências pontuais.
Perguntas frequentes sobre esta planilha
Sim. Ao informar o Valor Bruto e as alíquotas, as colunas de IRRF, INSS, ISS, PIS, COFINS e CSLL calculam os valores. Total Retido soma essas parcelas e Valor Líquido subtrai o total do valor bruto.
A aba possui campos para IRRF, INSS, ISS, PIS, COFINS e CSLL, com uma coluna de alíquota e outra de retenção calculada para cada tributo.
Não. As alíquotas preenchidas são exemplos editáveis. Você deve confirmar a regra aplicável ao serviço, município, prestador, regime tributário, base de cálculo e código de recolhimento antes de pagar.
A aba Retenções tem fórmulas preparadas das linhas 2 a 101, totalizando 100 linhas operacionais. O Resumo consolida esses lançamentos e ignora linhas ainda sem dados em seus gráficos.
Use a coluna Status com Pendente, Conferido ou Recolhido. Informe o documento na coluna Guia/GNRE ou DARF, registre o município de recolhimento e use Observações para localizar o comprovante.
Não. Ela é um controle interno gerencial. Não substitui apuração oficial, escrituração, declarações, guias, comprovantes ou validação do responsável fiscal.
Quem fez esta planilha