Fiscal e Notas
Cálculo IRPJ CSLL Excel - Planilha Grátis
Calcule IRPJ e CSLL no Lucro Presumido por atividade, trimestre, retenções e adicional, com resumo, parâmetros editáveis e conferência.
2026-10-03
430 downloads
4.8/5
Baixar planilha

Prévia
Veja a planilha por dentro
Dê uma olhada antes de baixar — é grátis e sem cadastro.
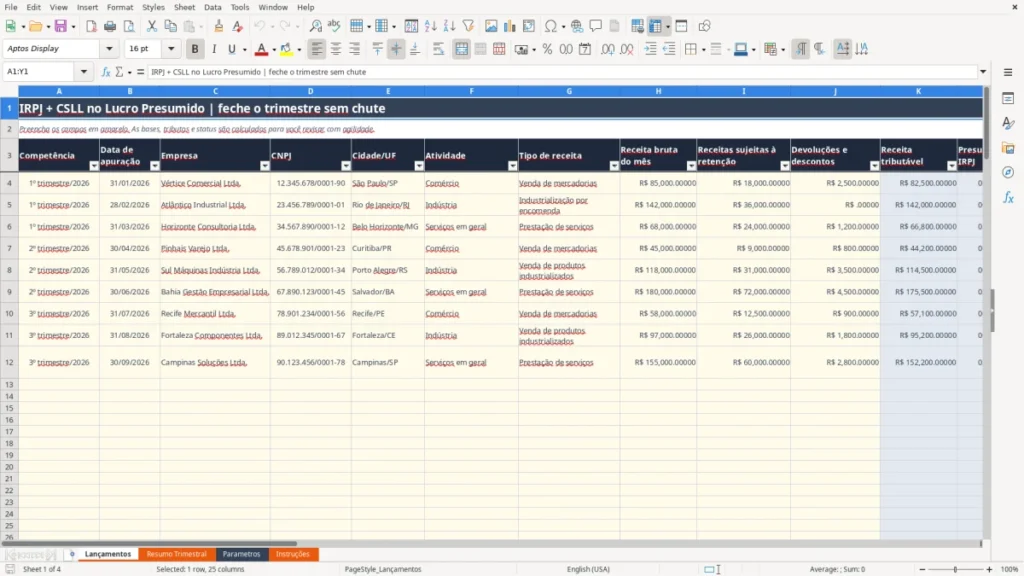
Esta planilha de cálculo de IRPJ e CSLL no Lucro Presumido organiza receitas por competência, aplica os percentuais de presunção por atividade, calcula bases, tributos, retenções e valores a recolher. O arquivo também consolida os resultados por trimestre e mostra a carga tributária efetiva.
Na aba Lançamentos, você informa empresa, CNPJ, atividade, receita bruta, devoluções, descontos e retenções. A aba Resumo Trimestral consolida IRPJ e CSLL; Parametros reúne alíquotas editáveis; e Instruções explica o roteiro de conferência.
As principais vantagens desta planilha de Excel
- Calcula a receita tributável descontando devoluções e descontos diretamente dos lançamentos.
- Aplica presunções de IRPJ e CSLL diferentes para comércio, indústria, serviços em geral e serviços hospitalares.
- Separa IRPJ básico, adicional estimado, retenções e valor efetivamente a recolher.
- Consolida os resultados dos 1º, 2º e 3º trimestres de 2026 em uma única visão.
- Mostra a carga tributária efetiva e o total de tributos por trimestre.
- Permite alterar alíquotas e limite do adicional na aba Parametros, com recálculo automático.
- Sinaliza o status da apuração e oferece gráficos para apoiar a revisão dos valores.
Passo a passo de como usar
- Abra a aba Parametros e confira os percentuais de presunção, as alíquotas de IRPJ e CSLL, o limite trimestral e o adicional.
- Na aba Lançamentos, escolha a competência, a atividade e o tipo de receita nas listas disponíveis.
- Informe receita bruta, receitas sujeitas à retenção, devoluções, descontos, IRPJ retido e CSLL retida.
- Confira as colunas calculadas de receita tributável, bases presumidas, IRPJ básico, adicional, CSLL e valores a recolher.
- Use a coluna Status da apuração para localizar linhas concluídas ou que exigem revisão.
- Abra Resumo Trimestral para comparar receita, bases, retenções, tributos a recolher e carga efetiva.
- Antes do recolhimento, confronte os resultados com documentos fiscais, retenções e regras específicas da atividade.
Recursos incluídos
Aba Lançamentos com 109 linhas operacionais preparadas, filtro automático e congelamento do cabeçalho na linha 4.
Listas de validação para atividade, tipo de receita e competência trimestral.
Busca automática dos percentuais com VLOOKUP e cálculo das bases com IF, MAX e referências à aba Parametros.
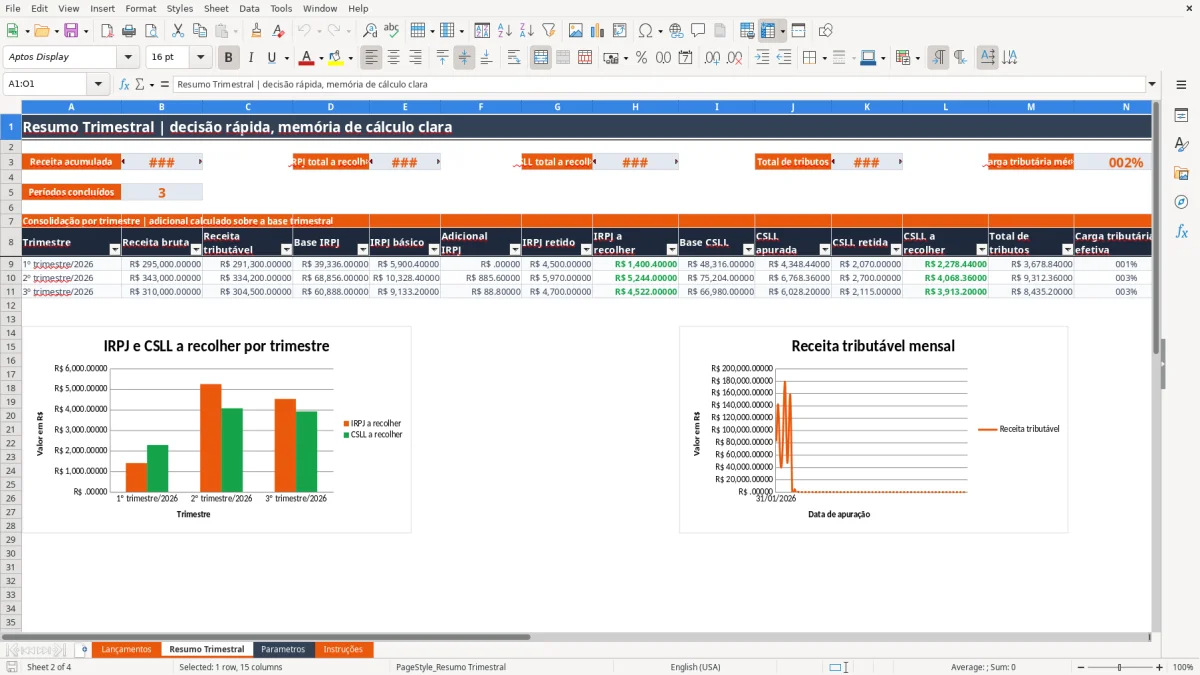
Aba Resumo Trimestral com cartões de receita acumulada, IRPJ, CSLL, total de tributos e carga média.
Consolidação por trimestre com SUMIFS, além de contagem de períodos concluídos com COUNTIF.
Dois gráficos no resumo: tributos a recolher por trimestre e receita tributável por data de apuração.
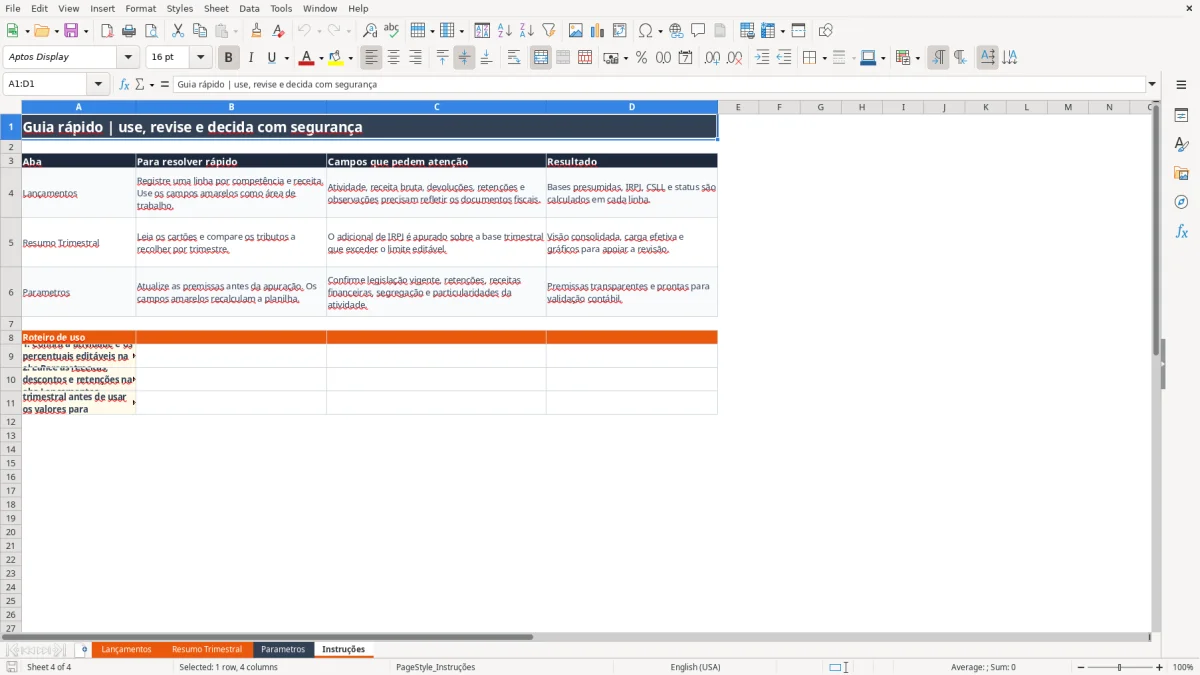
Aba Instruções com campos de atenção, resultado esperado e roteiro de uso.
Quem precisa calcular IRPJ e CSLL no lucro presumido
O cálculo trimestral interessa principalmente ao contador de uma ME, ao gerente administrativo que fecha a apuração e ao sócio que precisa reservar dinheiro para o IRPJ e a CSLL. A necessidade aparece no fechamento de março, junho, setembro e dezembro, quando as receitas do trimestre precisam ser conferidas antes do recolhimento.
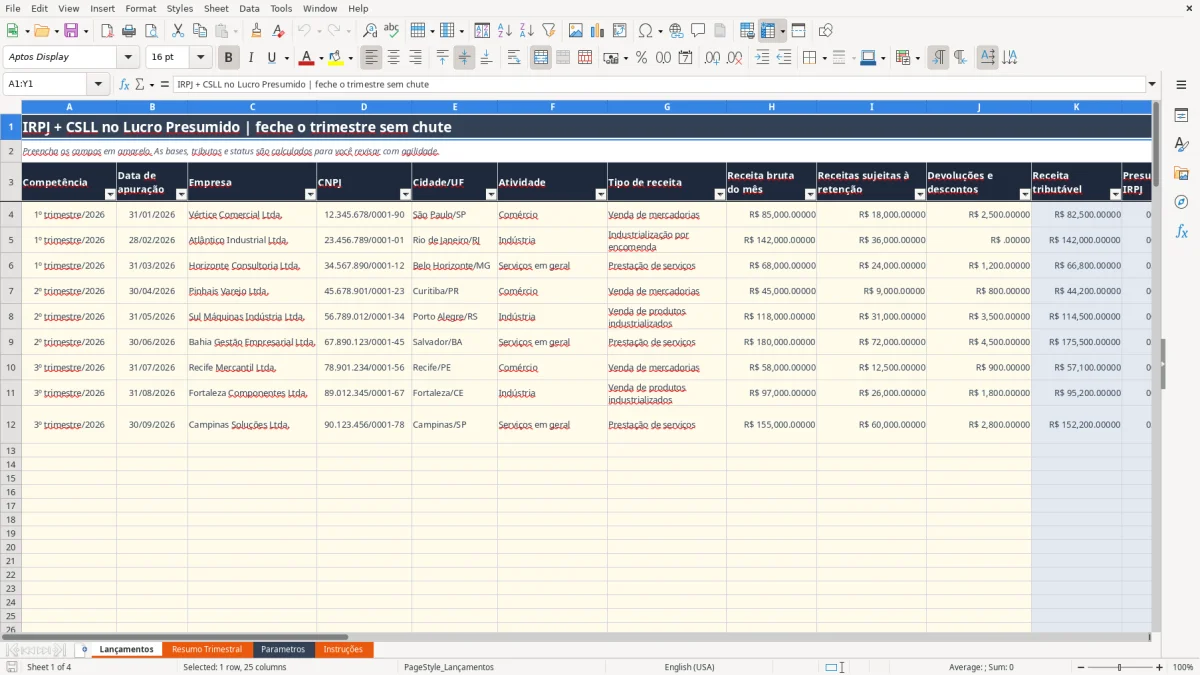
A aba Lançamentos (imagem 1) foi montada para registrar uma linha por competência e receita. Ela traz as colunas Competência, Data de apuração, Empresa, CNPJ, Cidade/UF, Atividade, Tipo de receita, Receita bruta do mês, Receitas sujeitas à retenção e Devoluções e descontos. Depois, calcula Receita tributável, Presunção IRPJ, Base presumida IRPJ, IRPJ básico, adicional estimado, retenções e valores a recolher.
Um exemplo de fechamento mensal
Considere a Vértice Comercial Ltda., com R$ 85.000,00 de receita bruta, R$ 2.500,00 de devoluções e descontos e R$ 1.200,00 de IRPJ retido. A receita tributável fica em R$ 82.500,00. Com presunção de 8%, a base de IRPJ é R$ 6.600,00; com alíquota de 15%, o IRPJ básico chega a R$ 990,00, antes de outras parcelas do trimestre.
Para uma empresa de serviços em geral, a diferença é grande: R$ 68.000,00 menos R$ 1.200,00 de descontos gera R$ 66.800,00 tributáveis. Com presunção de 32%, a base presumida seria R$ 21.376,00. Por isso, escolher a atividade correta na lista é mais importante do que simplesmente preencher a receita.
O que aparece nas imagens do arquivo
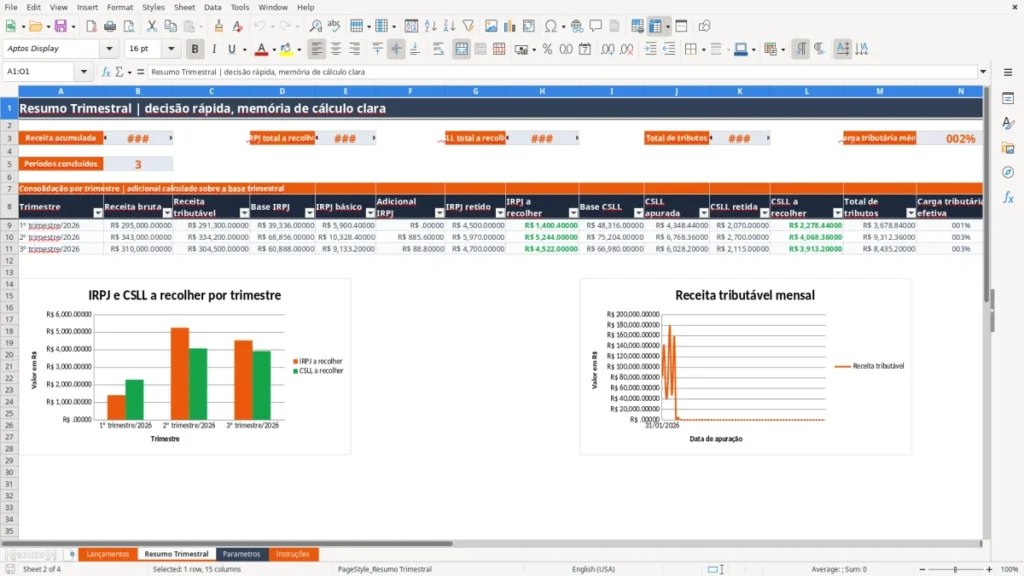
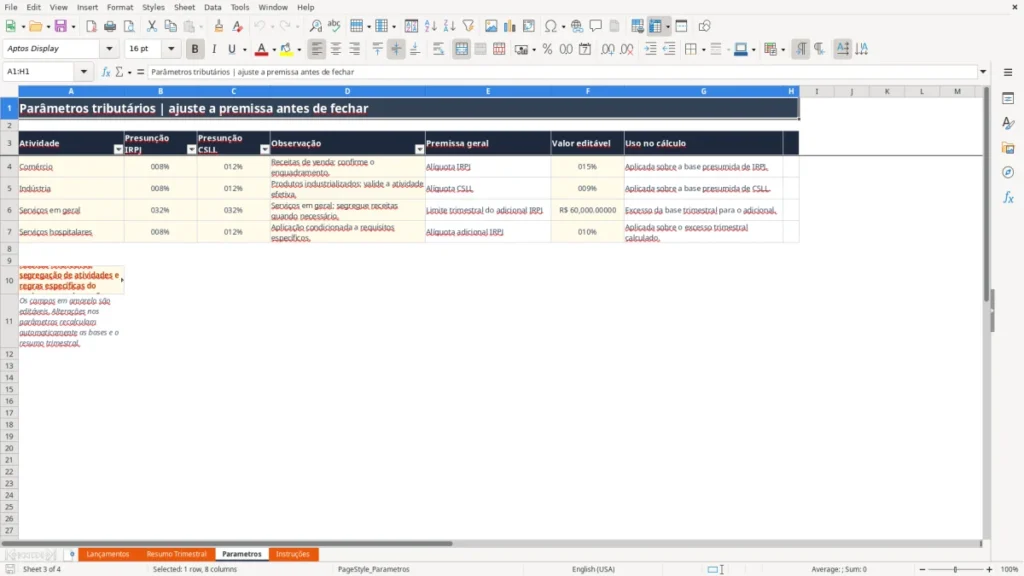
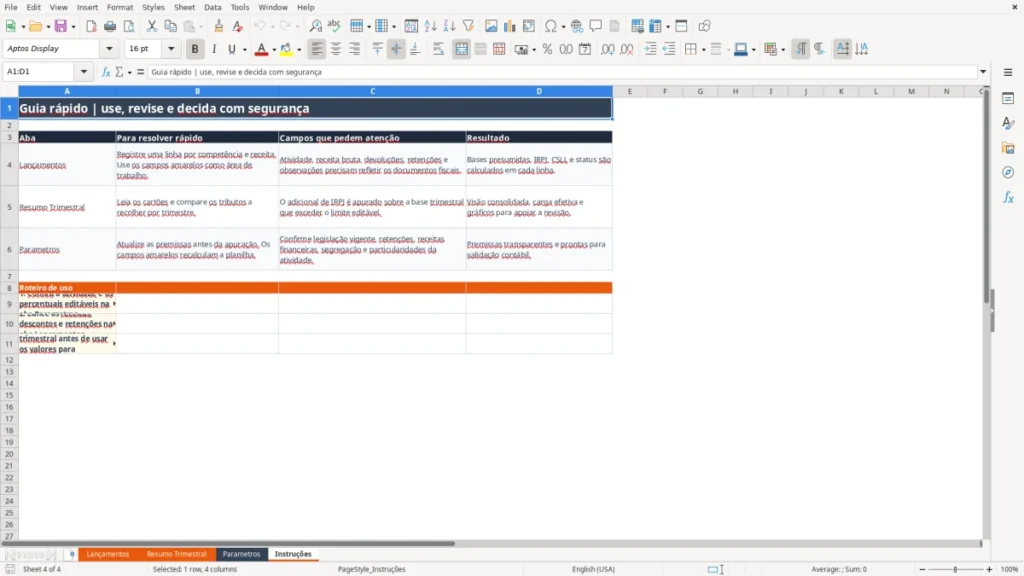
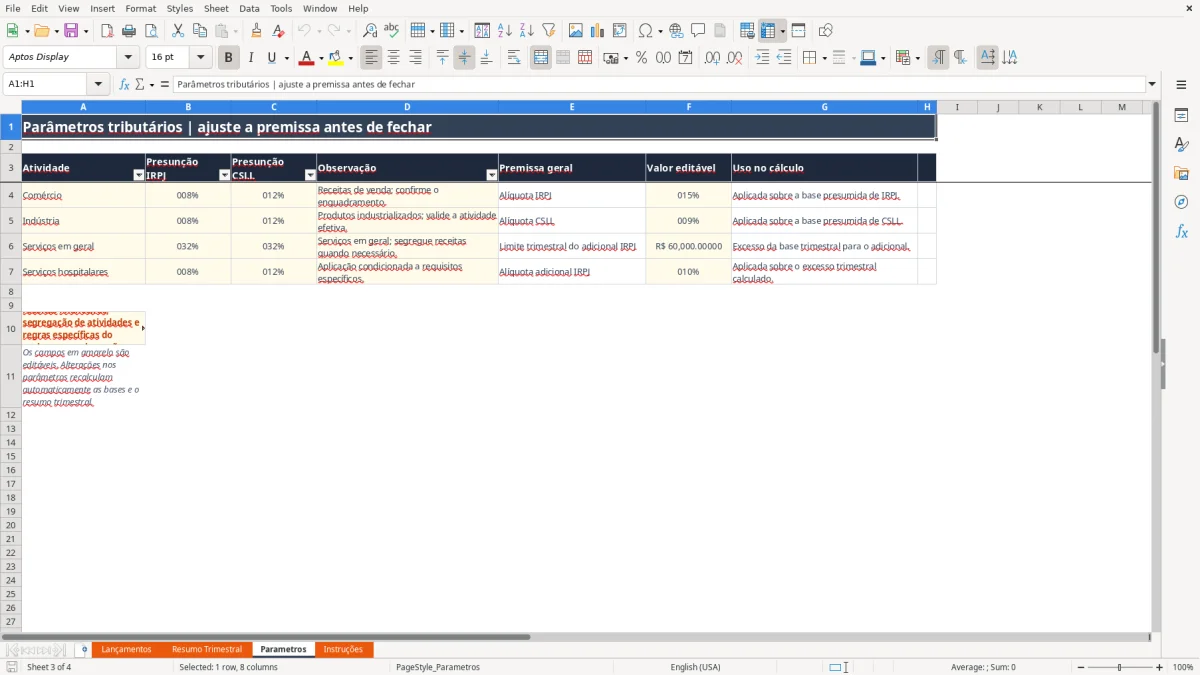
A imagem 2 mostra o Resumo Trimestral, com cartões e colunas de receita bruta, receita tributável, bases, IRPJ, CSLL, retenções, valores a recolher, carga efetiva e situação. A imagem 3 mostra Parametros; a imagem 4 mostra Instruções, com o roteiro para conferir percentuais, lançar receitas e revisar o resumo.
As alíquotas brasileiras aplicadas no lucro presumido
No Lucro Presumido, a base não é simplesmente o lucro contábil. A receita tributável é multiplicada pelo percentual de presunção previsto para a atividade. Nesta planilha, comércio e indústria usam 8% para IRPJ e 12% para CSLL; serviços em geral usam 32% para ambos; serviços hospitalares aparecem com 8% e 12%, condicionados aos requisitos aplicáveis.
Sobre a base presumida, a aba Parametros usa 15% de IRPJ e 9% de CSLL. O adicional de IRPJ é de 10% sobre o excedente do limite trimestral configurado, que no arquivo está em R$ 60.000,00. A planilha calcula esse adicional no resumo sobre a base trimestral, não isoladamente em cada mês.
Conta trimestral do adicional
Imagine uma base de IRPJ de R$ 90.000,00 no trimestre. O IRPJ básico é R$ 13.500,00, pela conta R$ 90.000,00 × 15%. O excedente sobre R$ 60.000,00 é R$ 30.000,00; aplicado o adicional de 10%, surgem R$ 3.000,00. O IRPJ antes das retenções totaliza R$ 16.500,00.
O Lucro Presumido exige atenção ao limite geral de receita bruta de R$ 78 milhões no ano-calendário anterior, conforme a regra tributária aplicável ao regime. Já o Simples Nacional tem limite de R$ 4,8 milhões por ano, mas não deve ser comparado apenas pela alíquota nominal: atividade, folha, fator R, ICMS, ISS, PIS/COFINS e margem mudam o resultado.
Retenções não são receita tributária nova
IRPJ e CSLL retidos na fonte entram nos campos próprios e reduzem o valor a recolher. A empresa não deve subtrair a retenção da receita bruta: uma nota de R$ 20.000,00 continua compondo a receita, mesmo que R$ 300,00 tenham sido retidos. Documentos fiscais e comprovantes precisam ser guardados pelo prazo decadencial aplicável, usualmente 5 anos.
Onde o cálculo do lucro presumido costuma sair errado
O erro mais caro costuma começar na atividade. Se uma receita de serviços em geral de R$ 100.000,00 for tratada como comércio, a base de IRPJ será R$ 8.000,00 em vez de R$ 32.000,00. Com 15%, isso representa R$ 3.600,00 de IRPJ básico que pode deixar de ser apurado, sem contar CSLL e encargos.
Receita, devolução e retenção misturadas
Outro problema é lançar R$ 85.000,00 como receita tributável quando existem R$ 2.500,00 em devoluções e descontos. A base correta, na lógica desta planilha, é R$ 82.500,00. Em comércio, a diferença de R$ 2.500,00 reduz a base presumida em R$ 200,00 para IRPJ e R$ 300,00 para CSLL.
Também vejo retenção lançada como desconto comercial. Se R$ 1.200,00 de IRPJ retido forem colocados na coluna errada, o total a recolher pode ficar artificialmente alto ou baixo. A aba separa IRPJ retido na fonte e CSLL retida na fonte justamente para preservar a memória de cálculo.
O adicional mensal que distorce o trimestre
Aplicar o adicional de 10% todo mês é outro erro operacional. Uma empresa pode ter bases mensais de R$ 25.000,00, R$ 25.000,00 e R$ 40.000,00; o trimestre soma R$ 90.000,00 e o adicional incide sobre R$ 30.000,00, não sobre cada mês isolado acima de algum limite inventado.
Há ainda o risco de alterar uma alíquota sem registrar a justificativa. Se o percentual de serviços hospitalares for usado sem comprovar os requisitos específicos, a planilha pode produzir um número matematicamente correto e fiscalmente inadequado. O status “Apuração concluída” indica cálculo preenchido, não validação jurídica da atividade.
Como transformar a apuração trimestral em rotina fixa
A planilha funciona melhor quando entra no calendário do fechamento, não quando é aberta apenas no vencimento. Reserve uma conferência na primeira semana após o fim de março, junho, setembro e dezembro; nesse momento, documentos e retenções ainda estão acessíveis e a revisão não vira uma corrida.
Um procedimento curto para cada fechamento
- Exporte ou reúna as notas fiscais emitidas e recebidas retenções do período.
- Preencha uma linha por competência e tipo de receita, sem juntar comércio e serviços na mesma atividade.
- Confira devoluções, descontos e retenções contra os comprovantes bancários e fiscais.
- Revise Parametros antes de copiar o trimestre, principalmente percentuais e limite do adicional.
- Leia o Resumo Trimestral e compare o valor a recolher com o caixa reservado.
Os campos em amarelo são a área de trabalho. As fórmulas calculam colunas como Receita tributável, Base presumida IRPJ, IRPJ básico, CSLL apurada e status; portanto, não substitua as fórmulas por valores digitados. O filtro da aba Lançamentos ajuda a localizar uma empresa, competência ou atividade entre as 109 linhas preparadas.
Quando a planilha deixa de bastar
Para três empresas e 20 lançamentos por trimestre, o arquivo costuma ser suficiente. Com 300 notas mensais, várias filiais, receitas financeiras, segregação complexa ou necessidade de integração com emissão fiscal, a conferência manual passa a consumir horas: 300 notas × 12 meses são 3.600 registros anuais.
Nesse ponto, prefiro migrar para um sistema tributário integrado e manter a planilha como memória de cálculo e auditoria. Até lá, faça uma cópia do arquivo por trimestre, registre a data da revisão e mantenha os documentos que sustentam cada retenção.
Perguntas frequentes sobre esta planilha
Sim. Depois que você informa atividade, receita, devoluções, descontos e retenções, as fórmulas calculam receita tributável, bases presumidas, IRPJ, CSLL e valores a recolher. As premissas ficam na aba Parametros.
As listas incluem Comércio, Indústria, Serviços em geral e Serviços hospitalares. A última opção depende de requisitos específicos; não escolha uma atividade apenas porque o percentual é menor.
O Resumo Trimestral calcula 10% sobre o excedente da base presumida de IRPJ em relação ao limite configurado de R$ 60.000,00 por trimestre. Com base de R$ 90.000,00, o adicional estimado é R$ 3.000,00.
Sim. IRPJ retido na fonte reduz o IRPJ a recolher; CSLL retida reduz a CSLL a recolher. Informe cada valor na coluna correta e mantenha os comprovantes fiscais.
Sim. Os campos de percentuais, limite trimestral e adicional são editáveis. Altere-os somente após conferir a legislação vigente, o enquadramento da atividade e as premissas usadas no fechamento.
Não. Ela organiza a memória de cálculo e apoia a revisão, mas não contempla automaticamente todas as situações, como receitas financeiras, regras especiais, segregações e obrigações acessórias. Use os resultados como base de conferência antes do recolhimento.
Quem fez esta planilha